一文看懂跨境电商零售进口商品清单与税收政策 鞋帽零售篇
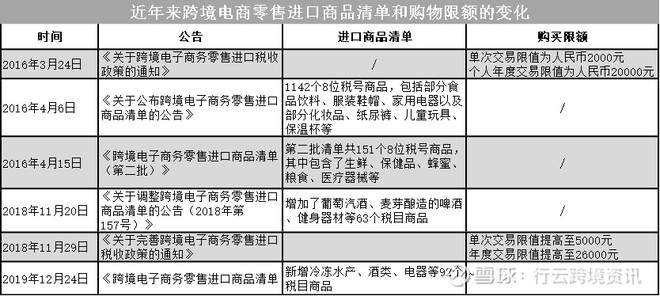
跨境电商零售进口作为消费新业态发展迅猛,消费者通过跨境平台购买海外鞋帽商品已成为常态。哪些鞋帽可以合法通过跨境电商零售渠道进口?购买时需要缴纳多少税款?本文将围绕《跨境电子商务零售进口商品清单》(以下简称《清单》)与相关税收政策,为鞋帽零售从业者与消费者提供清晰指引。\n\n一、跨境电商零售进口商品清单要点\n\n《清单》由财政部等13个部门联合发布,采用“正面清单”管理模式,仅清单内商品允许按跨境电商零售进口方式申报。清单内商品需满足以下条件:属于个人自用、金额在单次交易限值5000元、年度交易限值26000元以内;商品范围不含濒危动植物及其制品、敌敌畏等禁限商品;需符合国家相关质量安全标准。\n\n针对鞋帽类商品,清单涵盖大部分日常穿用鞋帽(HS编码第64章鞋靴、第65章帽类),如运动鞋、皮鞋、布鞋、凉鞋、帽子、围巾(部分归入62章)、手套等。需注意:走私或超出清单范围的鞋帽不得通过跨境电商零售进口;清单中明确将“野生动物皮革制品”等列入禁止或限制类,若使用濒危动物皮毛(如鳄鱼皮、蛇皮)制成的鞋帽则属于禁售品。此外清单会动态调整,从业者应关注最新版本。\n\n二、税收政策核心解析\n\n跨境电商零售进口实行“按个人物品征税”模式,涉及三税:\n\n1. 关税:税率暂设为0%。\n2. 进口环节增值税、消费税:按法定应纳税额的70%征收。取消免征税额,即无论货值多少(即使低于50元)均需缴税。\n\n税率适用与计算公式:\n\n- 增值税:一般纳税人税率13%,乘以70%后实际税率为9.1%。对于鞋帽类,多数属于增值税一般货物,适用9.1%的综合增值税。\n- 消费税:鞋帽一般不属于消费税征税范围(高档化妆品、贵重首饰等需征消费税,鞋帽不征),故消费税为0;若某些特殊材质鞋帽被认定为“高尔夫球及球具”等,则需按相关规定判定,但日常穿用鞋帽基本无消费税。\n- 综合税率:鞋帽一般为9.1%(关税0 + 增值税9.1%)。若商品适用消费品消费税(极罕见),综合税率则为(增值税率13%/1-消费税率(如10%)×70%)+消费税率×70%等,但鞋帽中常规无须考虑。\n\n计算公式:\n应纳税额 = 完税价格 × 综合税率(对于鞋帽,≈9.1%)\n其中完税价格包括商品零售价格、运费和保险费。实际交易中电商平台通常会代扣代缴,基于订单实际支付金额计算。\n\n另需注意单次5000元限值:单笔交易超过5000元但低于年度26000元,且仅有一件商品不可分割的,可按货物税率全额征税后进口;若超过年度限值,则按一般贸易方式申报。跨境电商模式相较一般贸易(关税+增值税13%+消费税)税率更低,具有成本优势。\n\n三、鞋帽零售实操要点与风险提示\n\n1. 正面清单核对:上架前务必核对应税号可从事跨境电商零售进口的商品范围,避免因不在清单内导致下架或退运。\n2. 禁限类规避:不得进境野生动物制品表类或凶残工艺鞋帽,涉濒危物种的重罚。\n3. 规范申报:商品信息(品名、材质、规格)要准确填充报关,否则被认定为走私逃税,或被要求补税加缴滞纳金。\n4. 控税负:目前鞋帽综合税率9.1%较具竞争力,可作为定价议价参考依据。平台应明示订单税费预览与税率规定。\n5. 清单动态更新:相关品类会调进或调出,应追踪官方年度调整公告来升级店铺商品库。\n\n**以跨境平台一双标价386元、估货334元+运30+保22按实计,若非不拆除独立包装,税约36元(334*9.1%)适用于进口增值税。店宣传可作赠品打包或小券联促等方式摊平税费顾客体验。可细分用途话术包装。跨境出口价格透明、售后义务新规也得循关平台关于37天制度需承诺。2022新政策增设定额商品细度可查询跟办常见建议。”\n}
如若转载,请注明出处:http://www.etwpb.com/product/55.html
更新时间:2026-11-21 01:07:48